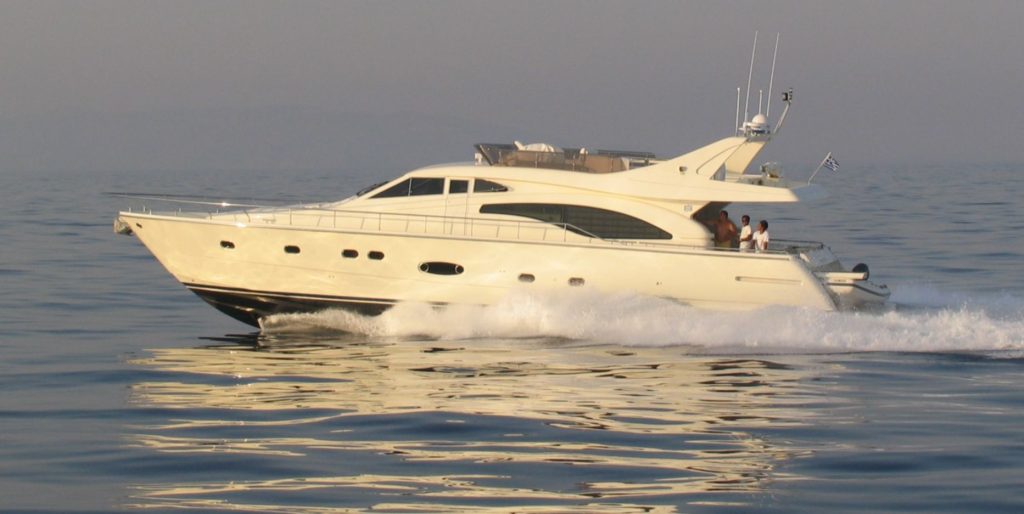
NikoSilver / Wikimedia Commons (CC BY-SA 3.0)
Ferretti recupera pedidos en el tercer trimestre pero recorta su previsión de márgenes
Ferretti Group elevó un 6,6 % sus pedidos entre julio y septiembre, pero el 27 de octubre rebajó su previsión de EBITDA para 2026 y su acción tocó mínimos del año.
El astillero italiano Ferretti Group ha vuelto a crecer en pedidos en el tercer trimestre, pero ha tenido que rebajar otra vez su previsión de rentabilidad para 2026. El consejo de administración aprobó el martes 27 de octubre de 2026, en Forlì, las cuentas a 30 de septiembre, según Nautica. La Bolsa de Milán castigó el anuncio ese mismo día.
Un tercer trimestre mejor que el semestre
Entre julio y septiembre, la entrada de pedidos sumó 323,6 millones de euros, un 6,6 % más que un año antes. Es el primer trimestre positivo del ejercicio, tras caídas del 33,6 % en el primero y del 17,8 % en el segundo, según los datos recogidos por Teleborsa. Los ingresos netos por barcos nuevos del trimestre crecieron un 13,6 %.
En el acumulado de nueve meses, los ingresos netos por barcos nuevos quedan en 888,6 millones, prácticamente igual que en 2025 (+0,2 %). Los pedidos acumulados, 664,9 millones, siguen un 13,8 % por debajo. La cartera total alcanza 1.333,7 millones, un 11 % menos, y la cartera neta baja un 28 %, hasta 571,4 millones.
Márgenes a la baja
La rentabilidad es el punto débil. El EBITDA ajustado se queda en 130,6 millones, frente a 141,7 millones un año antes, y el margen cae del 16 % al 14,7 %. El beneficio neto retrocede un 18,2 %, hasta 49,9 millones. La caja neta es de 42,3 millones, por debajo de los 65,2 millones de septiembre de 2025.
El grupo atribuye el deterioro a la mezcla de productos, a ineficiencias en filiales proveedoras y a inversiones comerciales específicas, como la ampliación en un año de la garantía estándar, según Montenapo Daily. El consejero delegado, Stassi Anastassov, admitió que la rentabilidad sigue por debajo del potencial de la compañía y anunció un plan de mejora. Según Nautica, incluye precios más orientados al valor, mejor mezcla de producto, más eficiencia industrial y programas específicos para América, Oriente Medio y el negocio de superyates.
Nueva previsión y reacción en Bolsa
Ferretti mantiene su objetivo de ingresos para 2026, entre 1.200 y 1.240 millones, y unas inversiones de 60 a 65 millones. En cambio, recorta el EBITDA ajustado previsto a una horquilla de 174 a 185 millones, frente a los 186 a 197 anteriores. El margen esperado baja al 14,5–14,9 %, un punto menos que antes.
La acción llegó a ceder más de un 5 % por la mañana, según Startmag. Cerró la sesión del 27 de octubre con una caída del 2,03 %, a 2,602 euros, tras tocar un mínimo anual de 2,402 euros, informa Milano Finanza.
Las cuentas llegan en plena pugna accionarial. Weichai controla el 39,5 % del capital y KKCG Maritime alcanzó el 23,2 % con su opa a 3,90 euros por acción. El juicio de fondo sobre la disputa entre ambos accionistas, que navegar.net ha seguido, empezará en noviembre. Entre las buenas noticias, el 21 de octubre Ferretti obtuvo la primera autorización única ZES del puerto de Ancona. Le permitirá ampliar de 90 a 100 metros la eslora máxima de los superyates que construye allí.
Fuentes: Nautica; Teleborsa; Milano Finanza; Startmag; Montenapo Daily.